Hoja de ruta para integrar la sostenibilidad en el negocio y dejar de gestionarla como un sistema paralelo
Escrito por: Infinity Trust
19 de octubre de 2026
Hay empresas con una estrategia de sostenibilidad bien escrita, una persona responsable y un informe anual cuidado.
Y, aun así, cuando se decide una inversión, se elige un proveedor o se diseña un servicio, nos encontramos con frecuencia con que muchas veces no se cuenta con la sostenibilidad.
No es falta de compromiso. Es un problema de arquitectura interna: la sostenibilidad funciona como un sistema paralelo al negocio, con sus propios indicadores y su propio calendario, pero sin capacidad de influir en cómo se compra, se invierte o se opera.
Los datos apuntan en esa dirección. Si bien desde 2024 ya se apuntaba desde Pacto Mundial de la ONU España, que el “70 %” de las empresas encuestadas dispone ya de una estrategia o plan de sostenibilidad y el “76 %” cuenta con una persona o departamento dedicado, en 2026 se constata que solo el “46 %” de las empresas cotizadas en el IBEX tiene una comisión de sostenibilidad en su consejo, con lo que la brecha aún sigue siendo bastante amplia.
La estructura existe. Lo que suele faltar es la conexión con el lugar donde se toman las decisiones.
Por qué el informe no basta
Muchas organizaciones empiezan por lo más visible: la memoria, el informe, la comunicación.
Es comprensible. Es lo que se pide desde fuera y lo que se puede enseñar.
Pero un informe describe lo que ya ha pasado. No cambia cómo se decide lo que va a pasar.
Por eso el orden importa. Primero, cómo decidimos y cómo operamos. Después, cómo lo medimos y cómo lo contamos.
Quedar fuera de la obligación no es quedar fuera de la conversación
2026 ha añadido un matiz importante. Con la Directiva (UE) 2026/470, conocida como Ómnibus, la CSRD solo obliga a empresas con más de 1.000 empleados y más de 450 millones de euros de facturación.
Muchas empresas medianas han dejado de estar obligadas. Es tentador concluir que «esto ya no nos toca».
Pero los clientes grandes siguen necesitando información de su cadena de valor. Los bancos siguen evaluando riesgos. Las licitaciones públicas siguen puntuando criterios ambientales y sociales.
La diferencia es que ahora hay margen para hacerlo por estrategia y no por obligación. Y eso, bien aprovechado, es una ventaja.
Una prueba sencilla antes de empezar
Antes de diseñar nada, proponemos una pregunta a la dirección:
¿Qué decisión relevante de compra, inversión o producto ha cambiado en el último año por un criterio de sostenibilidad?
Si la respuesta es «ninguna», la sostenibilidad todavía es un sistema paralelo. Aunque el informe sea excelente.
Si hay ejemplos, la pregunta siguiente es si ocurrieron por diseño o por casualidad.
La hoja de ruta: llevar la sostenibilidad a donde se decide
Integrar no es añadir una capa ESG al negocio. Es mover la sostenibilidad a los cuatro lugares donde una empresa decide su futuro.
1. Qué importa: la materialidad como filtro de decisiones
El primer paso no es actuar, sino priorizar.
La doble materialidad responde a dos preguntas: cómo afecta la empresa a su entorno, y cómo afectan los riesgos ambientales, sociales y regulatorios a la viabilidad del negocio.
Esta segunda mirada, la financiera, suele ser la menos trabajada. Y es la que más pesa en el acceso a financiación y en la relación con grandes clientes.
El resultado útil no es un catálogo de temas ESG. Es una lista corta, de tres a cinco prioridades, que sirva para decir sí o no a las decisiones.
2. Quién decide: una gobernanza con capacidad real
La sostenibilidad no escala si vive en un equipo técnico sin acceso al presupuesto.
En una gran empresa, eso puede significar una comisión en el consejo. En una pyme o empresa mediana, sin departamento propio, significa algo más sencillo: que la gerencia la asuma como parte de su agenda, no como encargo delegado.
La señal de que funciona es clara: la sostenibilidad entra antes de decidir, no después para validar lo ya decidido.
3. Dónde se gasta: compras, inversión y producto
Aquí es donde la estrategia deja de ser declarativa.
Integrar significa modificar procesos que ya existen, aunque genere algo de fricción:
- Compras: criterios ambientales y sociales que pesan de verdad en la adjudicación, no solo en un cuestionario.
- Inversión: incorporar costes futuros previsibles, como energía, carbono o cambios regulatorios, al evaluar un proyecto.
- Producto o servicio: pensar en el impacto desde el diseño, no corregirlo al final.
4. Cómo se mide el éxito: indicadores de gestión, no de memoria
Medir no es acumular datos. Es tener información que cambie decisiones.
La diferencia entre un sistema maduro y uno cosmético no está en cuántos indicadores hay, sino en dónde viven.
Si los indicadores de sostenibilidad sólo aparecen en el informe anual, son retrospectivos. Si están en el cuadro de mando que la dirección revisa cada mes, son gestión.
Pocos indicadores, bien elegidos, conectados con las prioridades materiales. Y, cuando se trata de impacto social, herramientas como la Teoría del Cambio ayudan a conectar lo que se hace con lo que se consigue.
La barrera no es técnica, es organizativa
Las estrategias fallan menos por falta de método que por falta de adopción.
Los equipos no cambian su forma de trabajar si los nuevos objetivos chocan con las métricas por las que se les evalúa, o si el cambio añade carga sin ayudar a decidir mejor.
Tres condiciones marcan la diferencia: incentivos coherentes, formación adaptada a cada función y herramientas que integren el cambio en el trabajo diario.
No hace falta hacerlo todo a la vez
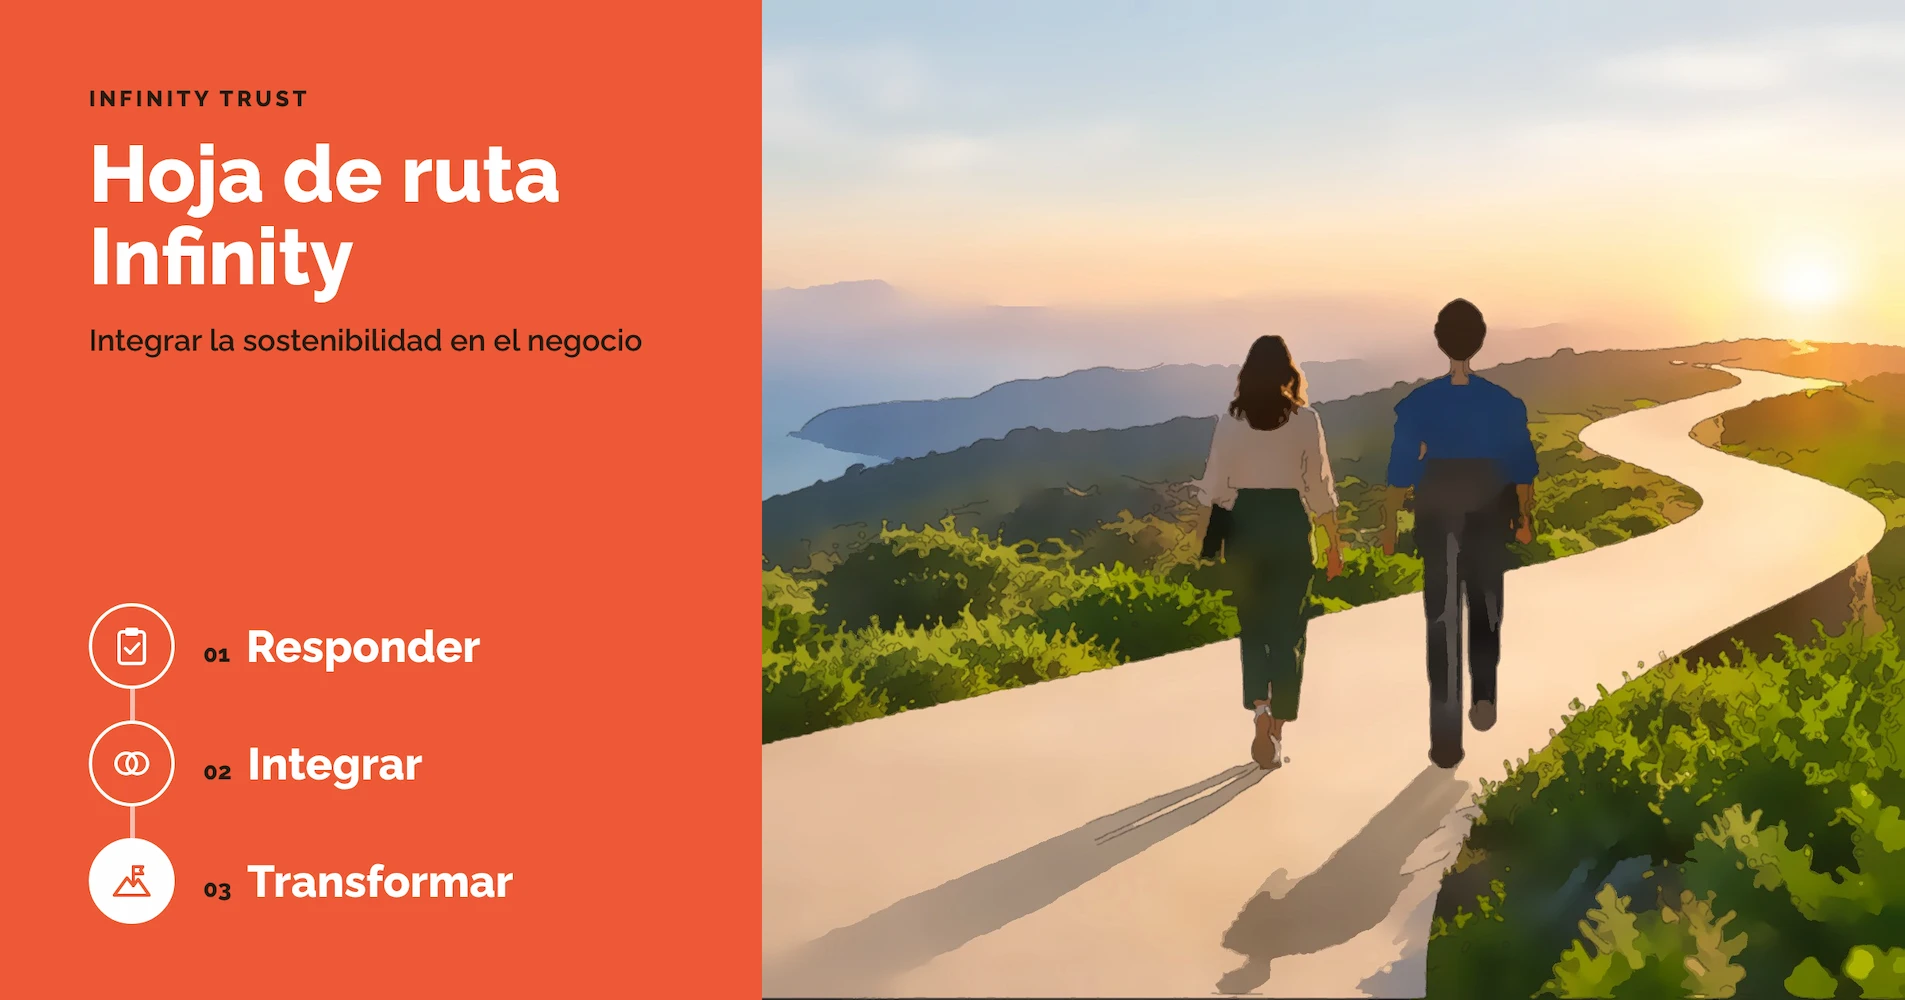
Cada organización parte de un punto distinto. Por eso planteamos el recorrido en tres etapas:
- Responder: cumplir con rigor, identificar los riesgos y ordenar la información para contestar con solvencia a clientes, financiadores y reguladores. Es la base para avanzar.
- Integrar: llevar la sostenibilidad a los cuatro lugares de decisión que hemos descrito, para que oriente procesos y prioridades del negocio.
- Transformar: convertirla en fuente de competitividad, confianza y diferenciación, en la oferta, en las alianzas y en una comunicación que puede demostrar lo que dice.
En las tres etapas hay algo que no cambia: medir y demostrar.
Y una advertencia, esto no es un proyecto con una fecha de entrega. La materialidad se revisa, los indicadores se ajustan y las prioridades cambian con el entorno.
Errores frecuentes
- Empezar por el informe y esperar que el informe cambie el negocio.
- Delegar la sostenibilidad en una persona sin acceso a las decisiones.
- Medir mucho y decidir poco.
- Tratarla como un proyecto que se «implanta» y se cierra.
Conclusión
Según los datos presentados por Forética en ESG Spain 2026, “más del 90 %” de las empresas españolas vincula la sostenibilidad y competitividad.
El reto ya no es convencer de que importa. Es conseguir que influya.
La diferencia entre tener una estrategia de sostenibilidad y ser una empresa sostenible está en una sola cosa: si cambia o no las decisiones que definen el futuro del negocio.
En Infinity Trust acompañamos a las organizaciones en ese tránsito: desde un primer diagnóstico y una hoja de ruta adaptada a su punto de partida, hasta la integración de la sostenibilidad en su gobernanza, sus procesos y su forma de medir.