Greenwashing en sostenibilidad: el reto ya no es comunicar, sino demostrar
Escrito por: Infinity Trust
2 de septiembre de 2026
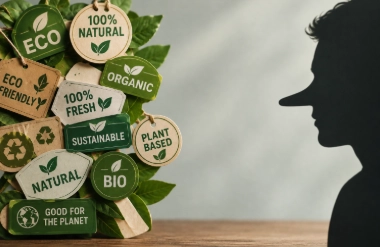
En 1983, el ambientalista Jay Westerveld viajó a las islas Fiyi para hacer surf y se alojó en un complejo de la zona. En el baño de su habitación encontró un cartel que instaba a los huéspedes a reutilizar las toallas para “proteger los recursos naturales y salvar el medio ambiente de la isla”.
Sin embargo, la realidad era otra: el hotel estaba en plena expansión, destruyendo la naturaleza nativa y edificando sobre zonas ecológicas sensibles. La medida no respondía a un compromiso ambiental, sino al deseo de ahorrar costes de lavandería reduciendo el gasto de agua, mientras desviaba la atención de su verdadero impacto. Tres años después, en 1986, Westerveld plasmó esta ironía en un ensayo donde usó por primera vez la célebre frase: «It all comes out in the greenwash» («Todo se soluciona con el lavado verde»).
Cuarenta años después, el contexto ha cambiado de forma radical. El greenwashing ya no es un cartel en un baño ni una maniobra publicitaria para ahorrar costes. Se ha transformado en una brecha entre lo que las organizaciones comunican y su capacidad real para medir sus impactos. Hoy, esa distancia representa un riesgo directo de negocio. El problema ya no es lo que una empresa dice sobre sostenibilidad, sino si puede demostrarlo con datos claros y pruebas que se sostengan ante un tercero.
Por qué el reporting de sostenibilidad deja de ser un simple ejercicio de comunicación
En el nuevo contexto de reporting, publicar una memoria de sostenibilidad deja de ser únicamente un ejercicio reputacional o aspiracional. La información debe responder a unas exigencias cada vez mayores de rigor, consistencia y trazabilidad.
Este marco regulatorio se ha endurecido de forma definitiva con la Directiva (UE) 2024/825 de Empoderamiento de los Consumidores para la Transición Ecológica (ECGT). Esta norma, ya en vigor a nivel europeo, será plenamente aplicable en los Estados miembros a partir del 27 de septiembre de 2026, introduciendo duras restricciones al greenwashing:
-
Adiós a los términos vagos: Se limita drásticamente el uso de afirmaciones medioambientales genéricas como «verde» o «respetuoso con el medio ambiente» si no se demuestran con pruebas científicas y objetivas.
-
Fin de la neutralidad ficticia: Se prohíbe anunciar productos como “neutros” o “reducidos en carbono” si el impacto climático se basa únicamente en sistemas de compensación de emisiones (créditos de carbono) fuera de la cadena de valor.
Aunque la propuesta de la Green Claims Directive se encuentre actualmente retirada para evitar cargas administrativas, la UE ya cuenta con este marco aprobado y vinculante para erradicar las malas prácticas.
En este entorno, el greenwashing deja de ser un problema exclusivamente reputacional para convertirse también en un riesgo legal, financiero y de confianza, impulsado por el marco regulatorio y por una mayor presión de mercados y clientes.
El riesgo del desfase operativo: cuando el relato acelera más que los datos
La mayoría de los casos de greenwashing no nacen de una intención explícita de engañar, sino de una falta de coordinación interna.
La urgencia comercial por posicionarse como una organización sostenible ha llevado a muchas compañías a acelerar su discurso público antes de que sus sistemas operativos estuvieran preparados para capturar los datos subyacentes.
No siempre se trata de una intención deliberada de exagerar logros. Una compañía puede anunciar reducciones de emisiones en sus oficinas mientras ignora el impacto real de sus proveedores o de la cadena de suministro. En ese punto, la falta de datos invalida el compromiso, al margen de la buena intención inicial. Y el desfase ya no es narrativo, sino operativo.
El Alcance 3 como prueba de consistencia del reporting
El greenwashing no consiste únicamente en exagerar los logros. También puede ocurrir cuando se comunica una parte de la realidad y se deja fuera otra que resulta relevante.
Esto ocurre con frecuencia cuando una organización pone el foco en aquellos impactos que puede medir y controlar con mayor facilidad. Sin embargo, una parte importante del impacto ambiental de muchas empresas se encuentra fuera de sus propias instalaciones: en sus proveedores, en la logística o en el ciclo de vida de sus productos.
Por eso, el Alcance 3 suele convertirse en una de las mejores pruebas de consistencia del reporting de sostenibilidad. Obliga a mirar más allá de lo que ocurre dentro de la organización y a preguntarse hasta qué punto los datos permiten entender el impacto real de la actividad.
La transparencia no exige tener una certeza absoluta sobre todos los impactos. Exige explicar qué se conoce, cómo se ha medido y qué limitaciones siguen existiendo. Y, sobre todo, mantener la coherencia entre lo que se afirma y lo que los datos permiten demostrar. Ahí es donde se construye la confianza.
Del storytelling al prooftelling: cuando la evidencia sustituye al relato
La fase puramente narrativa del reporting de sostenibilidad ya no es suficiente. No porque las organizaciones sean menos honestas, sino porque el estándar de verificación ha cambiado. Los inversores, las entidades financieras y los grandes clientes industriales ya no evalúan lo que una organización dice sobre su sostenibilidad. Evalúan si pueden demostrarlo.
Este cambio de modelo puede resumirse en una idea: el prooftelling. No exige perfección, pero sí coherencia. La clave no está en comunicar intenciones, sino en respaldar lo que se comunica con evidencias.
Para avanzar hacia ese modelo, las organizaciones necesitan estructurar su gestión sobre tres ejes:
-
Trazabilidad del dato originario: poder saber de dónde procede cada dato, cómo se ha calculado y quién lo ha validado.
-
Materialidad basada en el riesgo: priorizar los impactos y cuestiones relevantes, evitando dispersarse en acciones de carácter meramente reputacional.
-
Gobernanza e integración ejecutiva: conectando los indicadores de sostenibilidad, las decisiones del comité de dirección y la asignación de recursos. Sin los tres, el reporting puede ser coherente en la forma pero frágil en el fondo.
La madurez en sostenibilidad como indicador organizativo
Un reporting de sostenibilidad riguroso debe permitir ver hasta qué punto una organización tiene integrados la medición, la gestión y el control de sus impactos. Las organizaciones más sólidas no buscan demostrar la ausencia total de impactos, sino evidenciar un control metodológico consistente sobre sus procesos y cadenas de valor.
El reto ya no consiste en generar más métricas, sino en garantizar la capacidad real para capturar, procesar y verificar la información de forma consistente en el tiempo. Esa capacidad técnica es la que separa el cumplimiento formal de la gestión estratégica.
Para muchas organizaciones, el reto ya no consiste en comunicar más, sino en identificar qué partes de su sistema de información siguen siendo vulnerables antes de enfrentarse a una revisión externa o a un escrutinio creciente por parte del mercado.
En Infinity Trust ayudamos a las organizaciones a reforzar la calidad y trazabilidad de la información y anticipar posibles riesgos antes de una revisión externa.
Una pregunta de control para la organización
En Infinity Trust no abordamos el greenwashing como un problema de comunicación. Lo abordamos como una cuestión de coherencia entre lo que una organización comunica, lo que mide y lo que puede demostrar.
Si mañana se eliminaran todos los adjetivos de la memoria de sostenibilidad, ¿seguirían existiendo evidencias, datos y metodologías suficientes para sostener lo que hoy afirma la organización?
Esa pregunta, respondida con honestidad, permite identificar dónde están las principales debilidades del sistema de información y qué necesita reforzarse antes de una revisión externa. Es también el punto desde el que trabajamos.